「新NISAを始めたいけれど、毎月いくら積み立てればいいの?」
「月5万円と月10万円では、将来の資産にどれくらい差が出るの?」
新NISAを始めるとき、最初に迷いやすいのが毎月の積立額です。
積立額が多いほど将来の資産は増えやすくなりますが、家計を圧迫して途中で続けられなくなっては意味がありません。
特に50代は、老後資金を増やすことだけでなく、退職後の生活費や急な出費に備えて現金を残すことも大切です。
この記事では、毎月5万円・10万円を積み立てた場合のシミュレーションを紹介しながら、50代が新NISAで失敗しないために知っておきたい注意点を分かりやすく解説します。
新NISAは何がお得なの?
通常、株式や投資信託で得た利益には約20%の税金がかかります。
新NISAでは、対象商品から得た売却益や分配金が非課税になります。
主な制度内容は次のとおりです。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 年間合計 | 最大360万円 | |
| 非課税保有限度額 | 合計1,800万円 | |
| 成長投資枠の上限 | - | 最大1,200万円 |
| 非課税保有期間 | 無期限 | 無期限 |
毎月10万円を積み立てると年間120万円になるため、つみたて投資枠をちょうど使い切る計算です。
ただし、年間投資枠をすべて使う必要はありません。
新NISAで大切なのは、枠を早く埋めることではなく、家計に無理のない金額を長く積み立てることです。
毎月5万円を積み立てるといくらになる?
毎月5万円の場合、年間投資額は60万円です。
年3%と年5%で運用できたと仮定すると、資産額は次のようになります。
毎月5万円の積立シミュレーション
| 運用期間 | 投資元本 | 年3% | 年5% |
| 10年 | 600万円 | 約699万円 | 約776万円 |
| 20年 | 1,200万円 | 約1,642万円 | 約2,055万円 |
| 30年 | 1,800万円 | 約2,914万円 | 約4,161万円 |
※毎月末に積み立てた場合の概算です。手数料や実際の値動きは考慮していません。
毎月5万円を20年間、年5%で運用できたと仮定すると、
投資元本1,200万円が約2,055万円
になる計算です。
約855万円が運用によって増えた部分になります。
毎月10万円を積み立てるといくらになる?
毎月10万円の場合、年間投資額は120万円です。
つみたて投資枠を最大限活用でき、15年間で投資元本が1,800万円に達します。
毎月10万円の積立シミュレーション
| 運用期間 | 投資元本 | 年3% | 年5% |
| 5年 | 600万円 | 約646万円 | 約680万円 |
| 10年 | 1,200万円 | 約1,397万円 | 約1,553万円 |
| 15年 | 1,800万円 | 約2,270万円 | 約2,673万円 |
年5%で運用できた場合、
投資元本1,800万円が約2,673万円
になる試算です。
なお、毎月10万円を積み立てる場合は、15年間で新NISAの非課税保有限度額1,800万円に到達します。
その後は新たに積み立てなくても、保有している資産を非課税のまま運用し続けることができます。
グラフで比較|月5万円と月10万円の資産推移
次のグラフは、年5%で運用できたと仮定した場合の資産推移です。
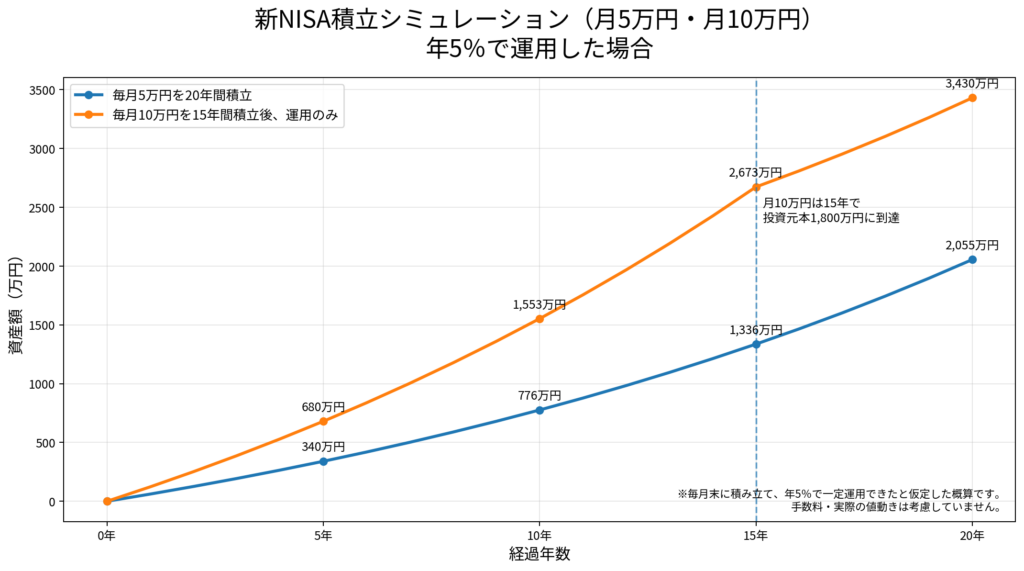
月5万円は20年間積み立てを継続し、月10万円は15年間で投資元本1,800万円に到達した後、追加投資をせずに5年間運用を続けています。
| 経過年数 | 月5万円 | 月10万円 |
| 5年 | 約340万円 | 約680万円 |
| 10年 | 約776万円 | 約1,553万円 |
| 15年 | 約1,336万円 | 約2,673万円 |
| 20年 | 約2,055万円 | 約3,430万円※ |
※月10万円は15年で積み立てを終了し、その後5年間は追加投資をせず、年5%で運用を続けた場合の試算です。
積立額が2倍になると、将来の資産額にも大きな差が生まれます。
しかし、ここで注意したいのは、
「月10万円を積み立てられるなら、必ず10万円にすべき」というわけではない
ということです。
無理をして積み立てた結果、生活費が足りなくなって売却することになれば、長期投資のメリットを十分に生かせません。
大切なのは積立額よりも続けられること
例えば、
- 月10万円を5年間でやめる
- 月5万円を20年間続ける
という2つのケースを比べると、長く続けた月5万円のほうが資産形成につながる可能性があります。
積立額が大きいことよりも、
- 家計に無理がない
- 株価が下がっても続けられる
- 急な出費があっても売却しなくて済む
という状態を作ることが重要です。
新NISAの目的は、非課税枠を埋めることではありません。
自分と家族の将来に備えて、無理なく資産を育てることが本来の目的です。
資産が増える理由は「複利」にある
長期間のシミュレーションで資産の増加が大きくなる理由が、複利の効果です。
複利とは、投資によって得た利益を再び運用し、
元本とこれまでの利益の両方に対して、さらに利益が生まれる仕組み
です。
雪玉を転がす場面を想像すると分かりやすいでしょう。
最初は小さな雪玉なので、一度転がしてもそれほど大きくなりません。
しかし、雪玉が大きくなるほど、一度に付着する雪の量も増えていきます。
投資も同じように、運用期間が長くなるほど資産の増加が大きくなりやすくなります。
最初の5年は増えている実感が少ない
投資を始めてから数年間は、まだ積立元本が小さいため、複利の効果を実感しにくい時期です。
さらに、その時期に株価が下落すると、
「積み立てても全然増えない」
「銀行預金のほうが良かったのでは?」
と感じることもあります。
しかし、複利の効果が大きくなりやすいのは、積立を長期間続けた後半です。
長期投資で避けたいのは、相場が下落したときに積立をやめ、市場から離れてしまうことです。
注意① 年5%で毎年増えるわけではない
シミュレーションでは年3%や年5%といった利回りを使いますが、実際の投資では毎年同じ割合で資産が増えるわけではありません。
ある年は20%上昇することもあれば、別の年には15%下落することもあります。
年3%・年5%という数字は、長期的な平均を想定した計算上の条件です。
将来の運用成果を保証するものではありません。
注意② 2,000万円の価値は将来変わる
シミュレーションを見ると、
「老後に2,000万円あれば安心」
と思うかもしれません。
しかし、将来の物価が上昇すると、お金の実質的な価値は低下します。
例えば、毎年2%の物価上昇が20年間続いた場合、20年後の2,000万円を現在の購買力に換算すると、約1,346万円相当になります。
| 20年後の資産額 | 物価上昇率 | 現在価値の目安 |
| 2,000万円 | 年0% | 2,000万円 |
| 2,000万円 | 年1% | 約1,639万円 |
| 2,000万円 | 年2% | 約1,346万円 |
| 2,000万円 | 年3% | 約1,107万円 |
※一定の物価上昇率が20年間続いたと仮定した単純計算です。
シミュレーションで表示される金額は、将来の額面金額です。
老後資金を考えるときは、物価上昇や社会保険料の増加も想定し、少し余裕を持った目標を設定することが大切です。
注意③ 生活防衛資金まで投資しない
新NISAは非課税制度ですが、元本保証ではありません。
急にお金が必要になったとき、株価が大きく下落している可能性もあります。
例えば、
- 病気やけが
- 車の故障や買い替え
- 家電の買い替え
- 住宅の修繕
- 家族への援助
など、予想していなかった支出が発生することがあります。
そのため、新NISAとは別に生活防衛資金を現金で確保しておく必要があります。
一般的には生活費の3~6か月分が一つの目安とされますが、退職が近い50代では、家族構成や働き方に応じて、より多めに持つ考え方もあります。
注意④ 5年以内に使うお金は投資しない
近いうちに使う予定が決まっているお金は、株式投資に回さないほうが安心です。
例えば、
- 子どもの教育費
- 車の購入費
- 住宅リフォーム費
- 退職直後の生活費
- 親の介護に備えるお金
などです。
必要な時期に相場が下落していると、損失を抱えたまま売却しなければならない可能性があります。
お金は用途によって分けて考えると分かりやすくなります。
| お金の用途 | 主な置き場所 |
| 日常生活や急な出費 | 普通預金 |
| 5年以内に使う予定のお金 | 預金・個人向け国債など |
| 当面使わない老後資金 | 新NISAなどで長期運用 |
注意⑤ ボーナスを当てにしすぎない
「普段は月3万円、ボーナス月だけ多く積み立てる」という方法もあります。
ただし、ボーナスは会社の業績や働き方の変化によって減額される可能性があります。
設定を変更し忘れると、生活口座から予想以上の金額が引き落とされることもあります。
家計を安定させるためには、まず毎月の給与から無理なく積み立てられる金額を基本にするのがおすすめです。
ボーナスは最初から積立計画に組み込まず、余裕があった場合だけ追加投資するという考え方もあります。
月3万円・5万円・10万円のどれがいい?
積立額の考え方を整理すると、次のようになります。
| 毎月の積立額 | 年間投資額 | 向いている人 |
| 3万円 | 36万円 | まず少額から始めたい人 |
| 5万円 | 60万円 | 家計と資産形成を両立したい人 |
| 7万円 | 84万円 | 毎月の家計に比較的余裕がある人 |
| 10万円 | 120万円 | つみたて投資枠を最大限活用したい人 |
最適な金額は、収入や貯蓄額、家族構成によって異なります。
重要なのは、
株価が大きく下落しても積み立てを続けられる金額かどうか
です。
50代は「退職まで」ではなく「使うまで」で考える
50代で新NISAを始めると、
「退職まであと10年しかないから、長期投資はできない」
と思う人もいるかもしれません。
しかし、65歳になったら保有資産をすべて売却する必要はありません。
すぐに使わないお金であれば、70歳、75歳以降も運用を続けられます。
例えば55歳で投資を始め、実際にそのお金を使うのが75歳なら、運用期間は20年間あります。
大切なのは退職までの年数ではなく、
そのお金を実際に使うまで何年あるか
という視点です。
青さんのひとこと
私も投資を始めた頃は、
「もっと積立額を増やしたほうがいいのでは?」
と考えることがありました。
しかし、資産形成を続けて感じるのは、一番大切なのは投資額の大きさではなく、無理なく続けることだということです。
月10万円を積み立てても、生活が苦しくなって途中でやめてしまうなら意味がありません。
月3万円や5万円でも、家計に無理なく長く続けるほうが安心です。
50代になると、投資に回す金額だけでなく、
「現金をどれくらい残すか」
「何年後に使うお金なのか」
まで考える必要があります。
新NISAは老後資金づくりに役立つ制度ですが、NISAの枠を埋めること自体が目的ではありません。
新NISAは、自分と家族の将来を豊かにするための道具の一つ。
そう考えて、無理のない範囲で活用していきたいですね。
まとめ
- 新NISAのつみたて投資枠は年間120万円
- 月5万円なら年間60万円、月10万円なら年間120万円
- 月5万円を20年間、年5%で運用すると約2,055万円の試算
- 月10万円を15年間、年5%で運用すると約2,673万円の試算
- 月10万円は15年間で投資元本1,800万円に到達する
- 長期間になるほど複利の効果が大きくなりやすい
- 年3%・年5%は将来を保証する利回りではない
- インフレによるお金の実質価値の低下にも注意する
- 生活防衛資金や近いうちに使うお金は投資しない
- 新NISAの枠を埋めるより、無理なく続けることが重要
注意
本記事のシミュレーションは、一定の利回りで運用できたと仮定した計算上の目安です。将来の運用成果を保証するものではありません。投資信託などには元本割れの可能性があります。投資はご自身の家計状況やリスク許容度を考慮したうえで判断してください。
出典
- 金融庁「NISAを知る」
- 金融庁「NISAに関するよくある質問」
- 内閣官房「資産運用立国に関する資料」